こんにちは、管理人の「こみや」です。
毎朝のルーティンである日本経済新聞のチェックをしていると、個人投資家として非常に好ましいニュースが目に飛び込んできました。
「持ち合い株8.8兆円売却、過去2番目高水準 東京海上は買収原資に」
(日本経済新聞 2026年10月10日 朝刊より)
上場企業による2026年3月期の政策保有株(持ち合い株)の売却額は8兆8900億円と過去2番目の高水準だった。資本効率の改善を求める投資家の圧力や企業統治改革が背景にある。売却資金をため込まず、成長投資や株主還元に充てられるかが焦点になるというものです。
企業別で売却額が最も多かった東京海上ホールディングス(8766)は「2029年末までに政策保有株をゼロにする」方針を発表しています。これはもう、徹底的に調べるしかありません。
今回は、ゴールドマン・サックス流の高度な分析プロンプトを再現し、相棒AIと一緒に同社の「本当の実力」と「今の株価はお買い得なのか?」を徹底解剖していきます!
◎東京海上ホールディングス(8766)株式分析レポートby Gemini Flash
1. 事業ドメインおよび収益構造の特定
当社は、国内損害保険事業を基盤としつつ、積極的なM&A(Philadelphia、TMHCC、Pure等)により海外保険事業を急速に拡大させてきた世界有数の保険グループです。
・国内損害保険事業(グループ収益の主軸):
自動車保険・火災保険を中心とする安定したキャッシュフロー基盤。政策保有株式の削減加速による売却益および資本効率(ROE)の向上が進む。
・海外保険事業(成長の牽引役):
北米を中心とするプレミアムなスペシャリティ保険および一般損害保険を展開。先進国市場を中心に事業ポートフォリオの分散が完了しており、利益全体の約半数を稼ぎ出す構造を構築。
・国内生命保険・金融・その他事業:
あんしん生命等による生存保障領域の拡充および資産運用事業(アセットマネジメント)。
2. 財務健全性と成長性の評価(IFRSベース)
2026年3月期(有価証券報告書等)よりIFRS(国際財務報告基準)を導入し、財務の透明性と国際的な比較可能性が著しく向上しています。
・財務健全性:
ESR(経済的資本比率): 200%〜250%のターゲットレンジを安定して維持。金利上昇リスクや自然災害リスクに対しても十分な自己資本(連結純資産:約8.05兆円)を保有。
政策保有株式純減: 2026年度末までのゼロ化に向けた計画を順調に推進しており、キャピタルフライトリスクの低減とROICの向上を両立。
・成長性および収益性:
修正ROE(グループ独自指標): 14%〜15%台を目標に高水準で推移。
修正純利益: 2027年3月期通期計画では9,500億円規模を見込んでおり、堅調なプライシング(保険料引き上げ)と海外事業のオーガニック成長が底上げに寄与。
3. SWOT分析
【強み(Strengths)】
・高度なグローバルポートフォリオ分散: 北米を中心に高いアンダーライティング(引受)利幅を持つプレミアム保険会社を傘下に置き、特定の地域や災害リスクに依存しない収益構造を確立。
・強力な事業継続性と資本効率向上策: 政策保有株式のゼロ化方針に伴う売却資金を活用した積極的な株主還元(自社株買い・増配)。
【弱み(Weaknesses)】
・自然災害(CATリスク)への高い感度: 国内外での大型台風や山火事・ハリケーン等の大規模自然災害の発生頻度上昇が、短期的な支払保険金急増と純利益のブレ要因となる点。
・国内自動車保険市場の成熟化: 若者の車離れや自動運転技術普及に伴う中長期的な事故件数減少による、国内基幹商品の保有契約数頭打ち傾向。
【機会(Opportunities)】
・グローバルな保険料率の上昇(ハードマーケット): インフレおよび気候変動リスクに伴う再保険・再々保険相場の上昇に乗じた、適正なプライシング(保険料引き上げ)による粗利益率向上。
・金利上昇局面における運用利回りの改善: 日米の金利高止まり・上昇局面において、保有債券の利回り再投資効果が中長期的な資産運用収益(インベストメント・インカム)を押し上げる点。
【脅威(Threats)】
・急速な気候変動と大規模異常気象の定常化: 過去の統計モデルを上回る気候変動リスクの急増により、再保険コストの高騰やアンダーライティング(引受)赤字が常態化するリスク。
・海外子会社にかかる為替リスク・地政学リスク: 円高局面における海外利益の円換算落とし込み目減り、およびグローバル金融市場の急激なショックに伴う運用資産価値の毀損。
4.DCFモデルによる理論株価の算出
当社の調整後純利益・キャッシュフロー創出力をベースに、株式分割(1:15)後の発行済株式数を前提として算出します。
・前提条件:
WACC(加重平均資本コスト): 6.5%(ベータ値、自己資本比率、無リスク金利より設定)
永久成長率(Terminal Growth Rate): 1.2%
予測期間(5年間)FCF伸長率: 平均年5.5%〜7.0%
・評価結果:
事業価値 + 非事業資産(政策保有株等) - 外部負債 = 株式理論価値
理論株価(ベース): 585.00円
分析: 現在株価(525.70円)に対し、理論値は約11.3%の割安(アンダーバリュー)水準を示しています。
5. 3シナリオ(Bull / Base / Bear)の策定と評価
各シナリオは今後12〜18ヶ月(2026年後半〜2027年度中頃)の期間を想定しています。
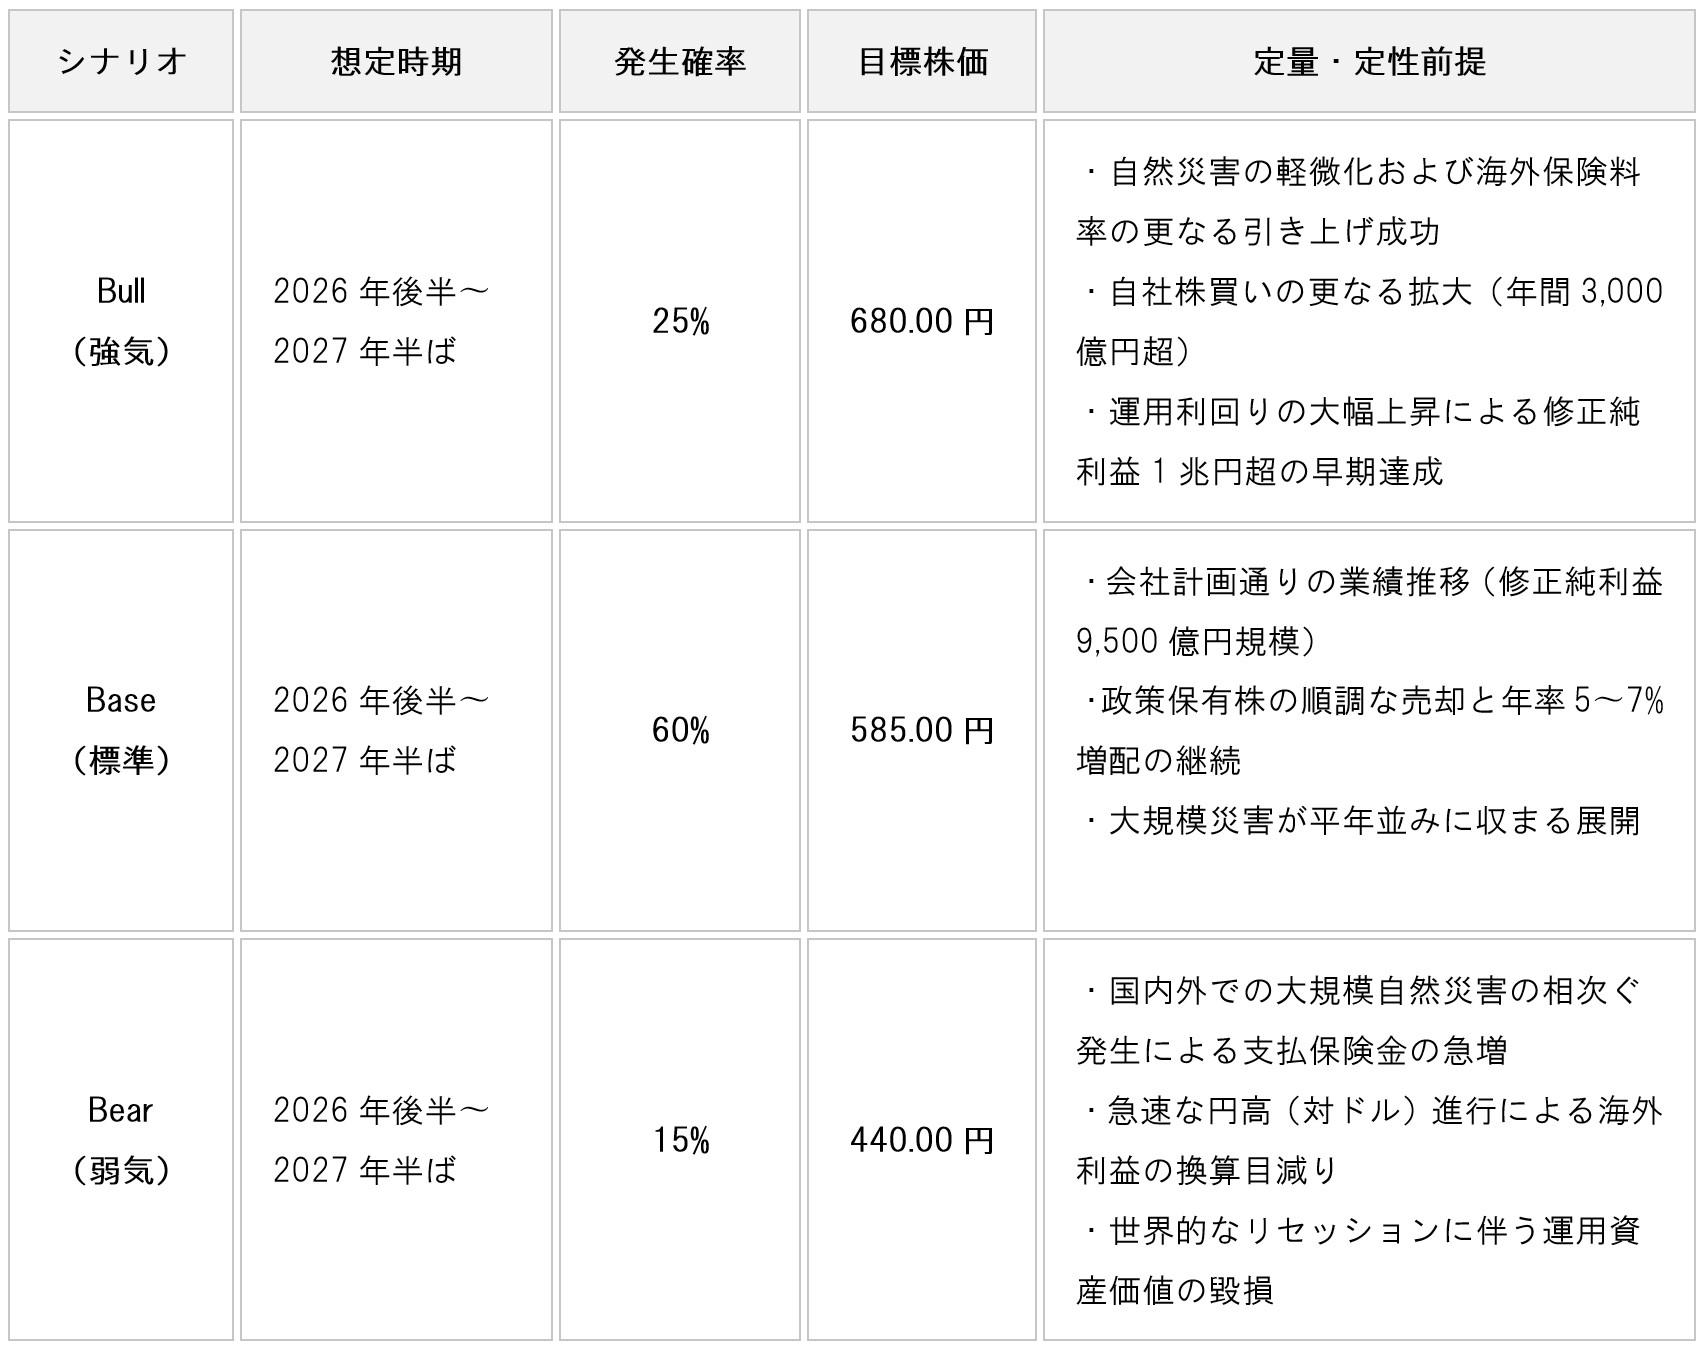
📊 AIの投資判断(2026年10月9日時点、※1:15株式分割考慮後株価)
・結論: Outperform(買い推奨)
・目標株価(ベース): 585.00円(アップサイド潜在性:+11.3%)
🚀 総括:相棒AI「Gemini Flash」の眼
株式分割(1:15)による個人投資家層の急拡大とNISA枠での資金流入に加え、自社株買い・増配を中心とした極めて強力な株主還元姿勢が下値を強力にサポートしています。
自然災害リスクという保険特有のボラティリティはあるものの、グローバルに分散された高い稼ぐ力と資本効率の改善構造から、中長期的な株主価値向上に対する確信度は高いと判断します。
【関連記事】
「東京海上ホールディングス(8766)」については、過去の記事でも詳しく解説しています。あわせてお読みいただくことで、より理解が深まります。
👉【相棒AIと挑む個別株】東京海上HD(8766)は、国内の「金利上昇」と海外の「インフレ」をどう利益に変えるか?(2026年4月29日公開記事)
👉【保存版】東京海上HDは「和製バフェット銘柄」の筆頭か?AIと解き明かす驚異の資本効率と妥当株価(2026年3月25日公開記事)
【ご留意事項】
本記事は管理人の投資体験、および分析プロセスを共有するものであり、特定の投資商品や売買を勧誘・推奨するものではありません。実際の投資判断は、必ずご自身の責任において行われますようお願い申し上げます。