こんにちは、管理人の「こみや」です。
毎朝のルーティンである日本経済新聞をチェックしていたところ、管理人(ファイナンシャルプランナー)として思わず「これは見過ごせない…」と心配になるニュースがありました。
「大手7社が前期最終最高益 投信流入・株高が追い風」
(日本経済新聞 2026年9月17日 朝刊より)
記事によると、国内の大手資産運用会社の業績が絶好調とのこと。2026年3月期は主要10社のうち野村アセットマネジメントや大和アセットマネジメントなど7社が過去最高益を更新。「貯蓄から投資へ」の流れで個人のマネーが投資信託に流入したほか、世界的な株高も追い風となり、最大手の野村アセットは純利益が19%増の454億円と2年連続で最高益を記録したそうです。
一見すると「日本でも投資文化が定着してきた」と喜ばしく思えるニュースですが、管理人が最も懸念したのは「資金が集まった中身」です。
最高益の裏にある「のむラップ」と地銀の営業活動
記事をよく読むと、野村アセットで資金集めを牽引したのは、自社のアクティブファンドや、地方銀行などで主力として売られている「のむラップ・ファンド」だと書かれています。
ここに、今回のニュースの「厄介な真相」があります。
これまでも郵貯、農協、地方銀行などは、地域密着の信用力を背景に、手数料収入を目的とした投信販売を活発に行ってきました。
しかし、大手のラップファンド(のむラップ、大和ラップなど)は、個人投資家にとって極めて不利な構造を抱えています。
・手数料が20倍以上高額:販売手数料や信託報酬(運用管理費)を合わせると、低コストなインデックスファンドの20倍以上のコストがかかる。
・リスクと中身がブラックボックス:何に投資され、どのようなリスクがあるのか初心者には把握が極めて困難。
・「おまかせ」という心地よい罠:「プロにおまかせで安心」というイメージで、知識の少ない初心者を高コスト商品へ誘導している。
つまり、大手運用会社や地銀の「最高益」の正体の一部は、個人投資家が支払った高額な手数料なのです。
管理人(FP)が考える「本当のリスクコントロール」
「一人で運用するのは怖いから、手数料を払ってでもラップファンドにおまかせしたい」と思う方もいるかもしれません。
ですが、プロに高い手数料を支払って複雑な運用をしてもらう必要はまったくありません。
リスクを抑える最も簡単で確実な方法は、「リスク資産(株式など)に回す金額そのものを絞ること(現金比率を高めること)」です。
複雑なラップ商品を買わなくても、「元本保証の現金」と「シンプルな低コストファンド」の保有比率を調整するだけで、手数料ゼロで完璧なリスクコントロールが可能です。
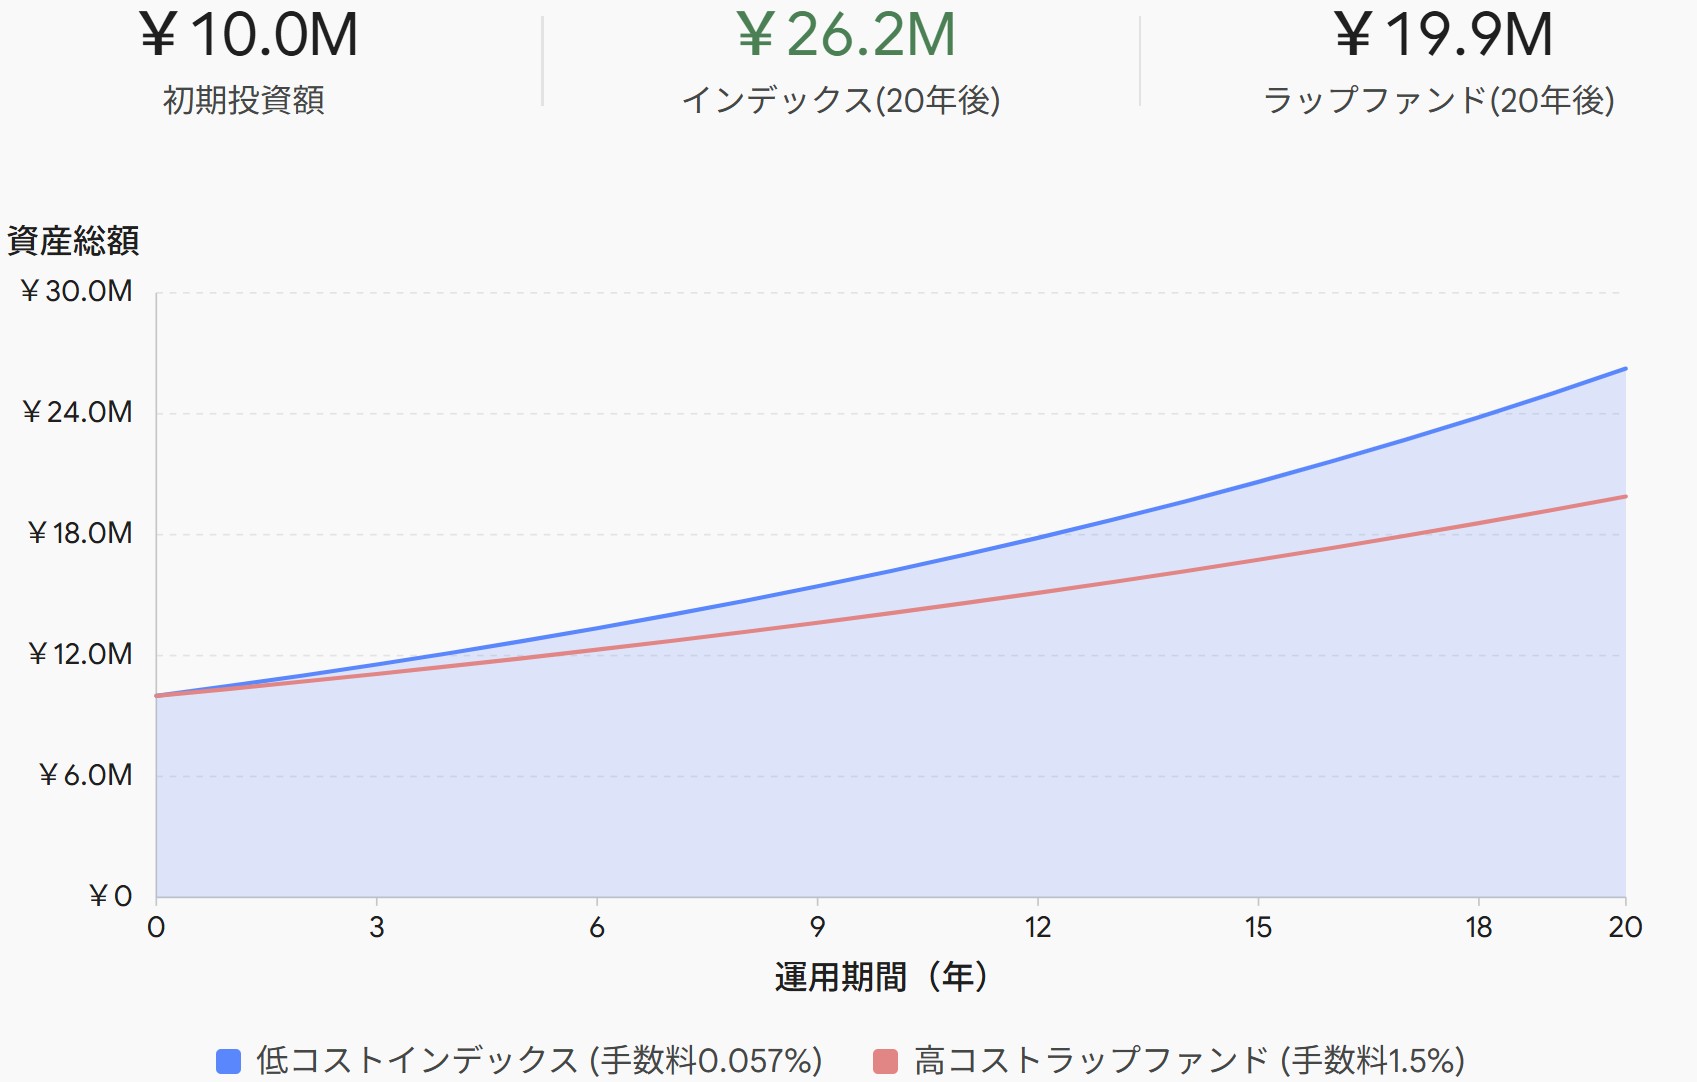
手数料が運用成果に与える影響(シミュレーション)
初期投資1,000万円を想定し、年率5%で運用できた場合の「高コストラップファンド(手数料1.5%)」と「低コストインデックス(手数料0.057%)」の20年後
🚀 まとめ:投資の王道は常にシンプル
資産形成の原則は、昔も今も変わりません。
「世界中に分散された株式市場全体に、最低水準のコストで投資し続けること」
iDeCoであれNISAであれ、「eMAXIS Slim 全世界株式(オール・カントリー)」に代表されるような、低コストで広く分散されたインデックスファンドを毎月コツコツ積み立て、あとは放置する。これ以上の投資戦略は存在しません。
甘い言葉や「おまかせ」という響きに惑わされず、大切な資産を守りながら育てていきましょう。
【関連記事】
「金融商品」の具体的な選び方や落とし穴については、過去の記事でも詳しく解説しています。あわせてお読みいただくことで、より理解が深まります。
👉【20年前から不変】故・山崎元氏が暴く「初心者向け金融商品」の罠|山崎流・投資のレッスン#02(2026年7月31日公開記事)
【ご留意事項】
本記事は管理人の個人の投資体験および分析プロセスを共有するものであり、特定の投資商品や売買を勧誘・推奨するものではありません。実際の投資判断は、必ずご自身の責任において行われますようお願い申し上げます。