こんにちは、管理人の「こみや」です。
先日マネー系のニュースを読んでいて、FP(ファイナンシャルプランナー)として、そして一人のインデックス投資家として、非常に興味深いキーワードを見つけました。
それが「新富裕層」です。
野村総合研究所(NRI)の有名な市場分類では、純金融資産保有額に応じて「超富裕層・富裕層・準富裕層・アッパーマス層・マス層」の5つの階層に分けられますが、「新富裕層」はこの従来の区分には含まれません。
一体どのような人たちを指すのでしょうか?
「新富裕層」の正体と2つのタイプ
記事を読み進めていくと、「新富裕層」とは主に次の2つの属性を想定していることが分かりました。
1.「パワーファミリー」(高収入の共働き世帯など)
2.「いつの間にか富裕層」(長期の資産形成で結果的に到達した層)
高収入のパワーファミリーが富裕層になるのはイメージしやすいかもしれません。しかし、管理人が注目したいのは2つ目の「いつの間にか富裕層」です。
野村総合研究所のレポートによると、「いつの間にか富裕層」の規模は数十万人規模であり、富裕層全体の約1割を占めるとされています。決して一部の特別な資産家ではなく、確かなボリュームを持った層なのです。
そして管理人は、特別な高給取りではない普通のサラリーマンであっても、この「いつの間にか富裕層」には十分になれると考えています。
数字で見る:「いつの間にか富裕層(資産1億円)」へのシミュレーション
決して無理な数字ではないことを示すために、金融庁の「つみたてシミュレーター」を使った試算をご紹介します。
パターン①:資産1億円(富裕層)を目指す場合
・毎月の積立金額:7万円
・想定利回り(年率):5%
・積立期間:40年
・将来の運用資産額:1億378万円(うち元本3,360万円、運用益7,018万円)
新卒から定年近くまで月7万円の積立を続けることで、複利の効果により1億円の大台(富裕層)が見えてきます。
パターン②:「老後2,000万円問題」を解決する場合
・毎月の積立金額:2万円
・想定利回り(年率):5%
・積立期間:35年
・将来の運用資産額:2,217万円(うち元本840万円、運用益1,377万円)
富裕層まで目指さずとも、老後不安を解消するレベルであれば「月2万円」のコツコツ投資で十分クリアできます。
「年率5%」という数字は、過去の全世界株式の長期実績から見ても決して突飛な数字ではなく、現在の投資環境においては十分に再現性の高い現実的な設定です。
🚀 まとめ:投資の王道はどこまでも「シンプル」
金融市場を見渡すと、「プロにおまかせ」「毎月おこづかい(分配金)がもらえる」「高利回り」といった甘い誘惑や複雑な金融商品で溢れています。
しかし、個人投資家が取るべき最適解は、昔も今も変わりません。
「世界中に分散された株式市場全体に、最低水準のコストで投資し続け、あとは放置する」
iDeCoであれ新NISAであれ、やるべきことは実にシンプルです。
「eMAXIS Slim 全世界株式(オール・カントリー)」のような超低コストな広域インデックスファンドを毎月定額で買い続け、日々の株価の値動きに一喜一憂せず、ただ「ほったらかし」にしておくこと。
これを超える合理性と期待値を備えた戦略は存在しません。
新NISAの開始などを背景に、家計の資金が投資へと向かう大きな波が来ています。周囲の喧騒や甘い言葉に惑わされることなく、あなたの大切な資産を「正しく守り、育てる」スタンスを貫いていきましょう。
◎ お薦めの書籍
『全面改訂 第3版 ほったらかし投資術』 山﨑元/水瀬ケンイチ著 朝日新書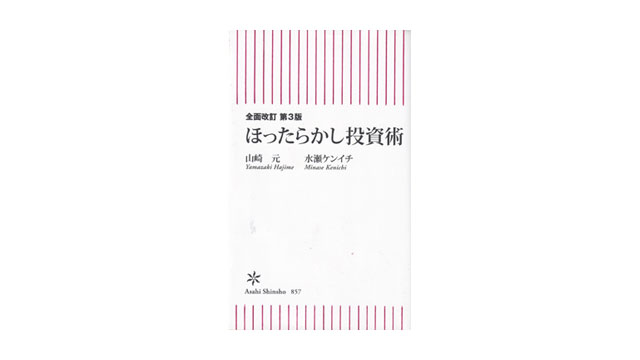
【参考情報】
👉 金融庁の「つみたてシミュレーター(つみたてワニーサ)」
【ご留意事項】
本記事は管理人の個人の投資体験および分析プロセスを共有するものであり、特定の投資商品や売買を勧誘・推奨するものではありません。実際の投資判断は、必ずご自身の責任において行われますようお願い申し上げます。