こんにちは、管理人の「こみや」です。
毎朝のルーティンである日本経済新聞をチェックしていたところ、管理人(ファイナンシャル・プランナー)として思わず手が止まる注目のニュースがありました。
「家計、株式・投信へシフト 保険・年金を初の逆転 株高や投資意欲向上で」
(日本経済新聞 2026年9月18日 朝刊より)
日本銀行が9月17日に公表した「資金循環統計」によると、家計が保有する株式・投資信託の残高が590兆円となり、保険・年金などの579兆円を初めて上回ったとのことです(2026年3月末時点)。
統計が遡れる2005年以降でこの逆転は初めて。6月末の速報値ではさらにその差が広がっているようです。
「日本人の資産形成が、ついに大きな歴史的転換点を迎えた」と感じさせるニュースですが、FPの視点からこの出来事を紐解くと、素直に喜べる「光」の側面と、注意しなければならない「影」の側面が見えてきます。
1.【光】「保険で貯蓄する非効率」に気づき始めた日本人
まず好ましい傾向として、長年続いていた「貯蓄型保険(学資保険や個人年金保険など)で資産を増やす」という行動から、多くの方が脱却しつつある点があげられます。
厳しい言い方をすれば、「保険で貯蓄する」のは非常に非効率な行動です。
保険料は大きく分けて以下の2つで構成されています。
・純保険料:万が一の際に保険金の支払いにあてられるお金
・付加保険料:保険会社の建物維持費、広告費、営業マンの人件費などに充てられるお金
貯蓄型保険を買うということは、重い「付加保険料」という手数料を保険会社に払いながら運用を委託しているようなもの。買い手にとっては非常に不利な構造になっています。
「保障は掛け捨ての安い保険で必要最小限に抑え、運用は株式や投資信託で行う」という「保険と投資の分離」が家計に浸透してきたことは、素晴らしい変化です。
2.【影】資金のある高齢者を狙う「高手数料商品」の罠
一方で、この「590兆円」という数字を素直に喜べない理由もあります。それは、投資の中身(クオリティ)格差です。
現在の投資シフトには、大きく分けて2つの層が存在します。
・若年層・現役世代
新NISAなどをフル活用し、「eMAXIS Slim 全世界株式(オール・カントリー)」に代表される低コストで広く世界に分散されたインデックスファンドを毎月コツコツ積み立てている層。
・資金に余裕のある高齢者層
退職金や手持ち資金を狙われ、金融機関の窓口で手数料の高い「毎月分配型ファンド」や「流行りのテーマ型アクティブファンド」を買わされている層。
金融機関や販売会社にとって、株式や投資信託の販売はビジネスです。利益を追求すること自体は否定しませんが、知識の少ない高齢者を狙って高コストな商品を売るスタイルが今なお根強く残っているのも事実です。
「投資信託の保有額が増えた」からといって、全員が正しい資産形成ができているとは限らない。ここが今回のニュースの裏にある最大の懸念点です。
🚀 結論:時代が変わっても、投資の王道は「シンプル」
金融市場には、言葉巧みなセールストークや「おまかせ」「毎月おこづかいがもらえる」といった甘い誘惑が溢れています。しかし、個人投資家が取るべき正解は昔も今も変わりません。
「世界中に分散された株式市場全体に、最低水準のコストで投資し続け、あとは放置する」
iDeCoであれ新NISAであれ、やるべきことは実にシンプルです。
「eMAXIS Slim 全世界株式(オール・カントリー)」のような超低コストな広域インデックスファンドを毎月定額で積み立て、日々の株価の値動きに一喜一憂せずほったらかしておく。これを超える合理的で期待値の高い戦略は存在しません。
家計の資金が投資へ向かう大きな波の中で、周囲の喧騒や甘い言葉に惑わされることなく、大切な資産を「正しく守り、育てる」スタンスを貫いていきましょう。
◎ お薦めの書籍
『全面改訂 第3版 ほったらかし投資術』 山﨑元/水瀬ケンイチ著 朝日新書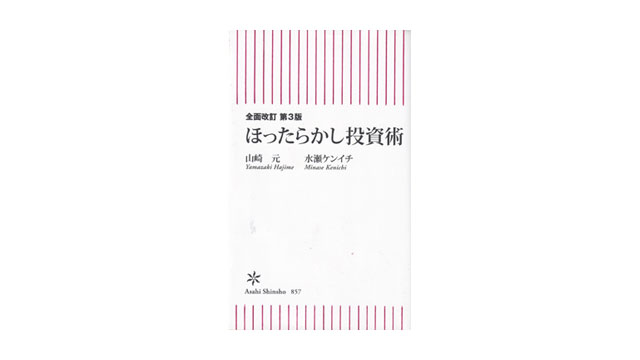
【関連記事】
「金融商品」の具体的な選び方や落とし穴については、過去の記事でも詳しく解説しています。あわせてお読みいただくことで、より理解が深まります。
👉【20年前から不変】故・山崎元氏が暴く「初心者向け金融商品」の罠|山崎流・投資のレッスン#02(2026年7月31日公開記事)
【ご留意事項】
本記事は管理人の個人の投資体験および分析プロセスを共有するものであり、特定の投資商品や売買を勧誘・推奨するものではありません。実際の投資判断は、必ずご自身の責任において行われますようお願い申し上げます。