こんにちは、管理人の「こみや」です。
最近、金融機関による「こどもNISA」の口座獲得競争が目立つようになってきました。「お子さまの将来のために」「誕生の記念に」といったキャッチコピーを見ると、親としてはつい口座を開設したくなるかもしれません。
しかし、感情だけで動くのは禁物です。「我が家の現在の資産状況」を冷静に分析した上で利用すべきかどうかを判断する必要があります。
まずは確認!「こどもNISA」の概要と旧制度からの進化
新しく始まった「こどもNISA」は、かつての制度と比べて利便性が大きく向上しています。まずはその全体像を見てみましょう。
こどもNISAの制度概要と旧ジュニアNISAとの比較
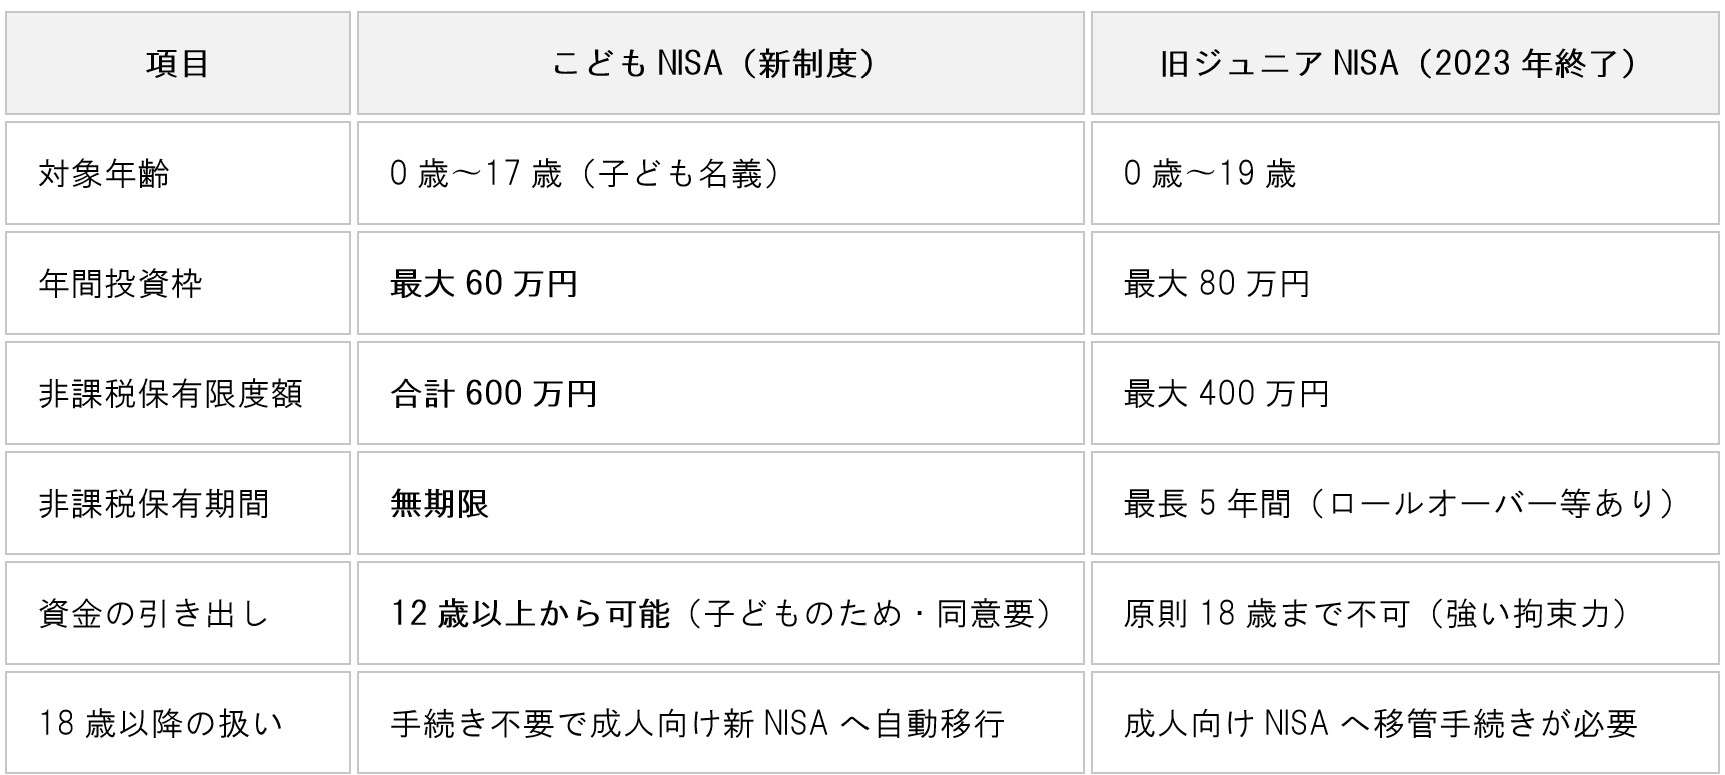
旧ジュニアNISAの最大のデメリットだった「18歳までの資金拘束」が緩和され、12歳(中学生)以降であれば教育資金等として柔軟に引き出せるようになった点は、制度として大きな改善と言えます。
〇 FP視点での疑問:「親のNISA枠」は使い切れていますか?
使いやすくなった「こどもNISA」ですが、ここで一度立ち止まって考えてみてください。
「親自身向けの新NISA枠(夫婦で最大3,600万円、1人1,800万円)」は、すでに埋まっていますか?
ある市場調査によると、成人向け新NISAの年間投資枠(つみたて投資枠+成長投資枠=年360万円)を完全に使い切れている人は、全体のわずか3%程度と言われています。
親の非課税枠がまだスカスカの状態で、管理の手間が増える子ども名義の口座をわざわざ開設する必要があるでしょうか?
・親名義の口座で運用しておけば、用途は教育費に限られず、緊急時の生活防衛費や老後資金にも自由に振り向けられる。
・子ども名義口座に分けると、将来の贈与の管理や口座管理の手間(本人確認書類の提出等)が発生する。
親のNISA枠に十分な余裕があるなら、わざわざ資金を分散させず、「親のNISA枠の中で教育資金分も一緒に運用する」のが最もシンプルで合理的なアプローチです。
【失敗談】30代の頃の管理人と「学資保険」の苦い思い出
偉そうなことを言っている管理人ですが、実は資産形成の知識がなかった30代の頃、子供の誕生に合わせて深く考えずに「学資保険」を契約してしまった過去があります。
当時は「親として子供のために何かしてあげたい」という気持ちが先行し、金融機関の言うままに加入してしまいました。しかし、後から投資効率や手数料の仕組みを勉強した際、資産形成の手法としては非常にもったいない選択だったと痛感しました。
みなさんには、このような「親心につけ込まれた不適切な資産形成」をしてほしくないのです。「子供のため」という言葉は、時に合理的な判断を狂わせます。
🚀 結論:「こどもNISA」を活用すべき人・不要な人
最後に、こどもNISAを開設すべきかどうかの判断基準をまとめました。
こどもNISAが「不要」な人
親自身の新NISA枠(1,800万円)にまだ十分な空きがある家庭。親の口座で一括管理・運用する方がシンプルで柔軟性も高くなります。
こどもNISAを「検討してもよい」人
夫婦ともに新NISAの年間枠(360万円×2人分)を使い切るほどの余剰資金がある家庭、または祖父母からの贈与資金を非課税枠で計画的に運用したい家庭。
金融機関の「お子さまの将来のために」という営業トークに振り回されることなく、ご自身の家庭全体の資産状況を一番に考えた上で、制度を賢く選択していきましょう。
【関連記事】
「NISA」については、過去の記事でも詳しく解説しています。あわせてお読みいただくことで、より理解が深まります。
👉【2,821万口座の衝撃】NISAの36.6%が「休眠状態」?一歩を踏み出せない「知識の壁」を突き破る最適解(2026年8月2日公開記事)
👉 日本国政府が2026年度税制改正で議論中(一部報道)している「こどもNISA(仮称)」と「プラチナNISA(仮称)」は秘策となるのでしょうか?(2026年1月6日公開記事)
【ご留意事項】
本記事は管理人の投資体験、および分析プロセスを共有するものであり、特定の投資商品や売買を勧誘・推奨するものではありません。実際の投資判断は、必ずご自身の責任において行われますようお願い申し上げます。