こんにちは、管理人の「こみや」です。
先日、ネットでマネー系のニュースを読んでいて、ファイナンシャルプランナー(管理人)として、そして一人のインデックス投資家として、非常に考えさせられる記事を見つけました。
それは、「日本の職場から"優秀な若手"が消えていく…「外食よりも資産運用」新NISAが広めてしまった"不都合な真実"」という内容です。
記事では、「『NISA貧乏』と言われる若者は本当に存在しているのか。各調査を見ると、生活費を切り詰めてまで制度の上限をフル活用している20代が多いわけではない。だが、NISAの枠を可能な限り埋めようとする若者はゼロではない。それは明確な“目標”があるからだ」と語られていました。
初めて「NISA貧乏」という言葉を聞いたときは、私自身も小さくない衝撃を受けました。どうしても「NISA」と「貧乏」という言葉が結びつかなかったからです。しかし、その背景には、現代社会の構造に拭えない不安を抱え、今の生活を削ってでも将来の「サイドFIRE」に希望を見出そうとする若者たちの姿がありました。
「今にしかできない経験」も大切にしてほしい
管理人としては、もちろん新NISAの活用は大賛成です。若い世代に限らず、すべての年齢層が生涯利用すべき優れた制度だと考えています。
ただ、若い頃にはなかなか気づけなかった「時間の有限性」を強く意識するようになった今だからこそ、「サイドFIRE」を急ぐあまり、「今にしかできない貴重な経験」や「若いうちの自己投資・思い出」を犠牲にしすぎてほしくないという思いも強くあります。もちろん、「時間の有限性」を実感できていない時期に、こうした言葉を自分事として捉えるのが難しいのも仕方のないことですが……。
結論として、若者は焦る必要などまったくありません。無理のない範囲でコツコツとNISAやiDeCoを継続していけば、十分に「サイドFIRE」は実現可能です。
無理な節約は不要!金融庁シミュレーションで見る現実解
「本当に毎月そんなに頑張らなくて大丈夫?」と思われるかもしれません。決して机上の空論ではないことを示すために、金融庁の「つみたてシミュレーター」を用いた2つの具体的なパターンをご紹介します。
パターン①:資産5,000万円(準富裕層)を目指す場合
・毎月の積立金額:4万円
・想定利回り(年率):5%
・積立期間:40年
・将来の運用資産額:5,930万円(うち元本1,920万円、運用益4,010万円)
新卒から定年近くまで「月4万円」の積立を続けることで、複利の魔法により5,000万円の大台が見えてきます。
パターン②:「老後2,000万円問題」を解決する場合
・毎月の積立金額:2万円
・想定利回り(年率):5%
・積立期間:35年
・将来の運用資産額:2,217万円(うち元本840万円、運用益1,377万円)
そこまで大きな資産を目指さなくとも、老後資金の不安をクリアするレベルであれば「月2万円」のコツコツ投資で十分に到達可能です。
ここで設定した「年率5%」という数字は、過去の全世界株式の長期実績から見ても決して突飛なものではなく、現在の投資環境においても十分に再現性の高い現実的なラインです。
🚀 まとめ:投資の王道はどこまでも「シンプル」
個人投資家が取るべき最適解は、昔も今も変わりません。
「世界中に分散された株式市場全体に、最低水準のコストで投資し続け、あとは放置する」
iDeCoであれ新NISAであれ、私たちがやるべきことは実にシンプルです。
「eMAXIS Slim 全世界株式(オール・カントリー)」のような超低コストな広域インデックスファンドを毎月定額で買い続け、日々の値動きに一喜一憂せず、ただ「ほったらかし」にしておくこと。
これを超える合理性と期待値を備えた戦略は、ほかに存在しません。
どうか焦らず、ご自身のペースで、豊かな資産づくりの一歩を踏み出していきましょう。
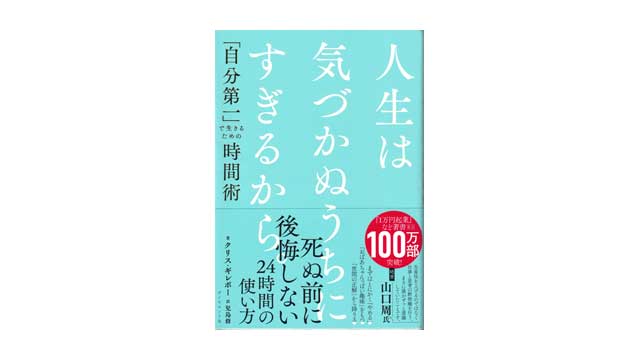
◎ お薦めの書籍
『人生は気づかぬうちにすぎるから。』クリス・ギレボー著 ダイヤモンド社
【参考情報】
👉 金融庁の「つみたてシミュレーター(つみたてワニーサ)」
【関連記事】
「NISA貧乏」について、過去の記事でも取り上げています。ぜひあわせてお読みください。
👉「NISA貧乏」の原因は若者だけの単純な問題ではなかった(2026年7月16日公開記事)
👉「NISA貧乏」は焦りの裏返し?人的資本と金融資産のバランスを考える(2026年4月2日公開記事)
【ご留意事項】
本記事は管理人の個人の投資体験および分析プロセスを共有するものであり、特定の投資商品や売買を勧誘・推奨するものではありません。実際の投資判断は、必ずご自身の責任において行われますようお願い申し上げます。